车企“造人”谁在量产落地上快一步?
造人的风,在车圈越刮越热。
9月12日,小鹏集团与广汽集团同日对外释放进展,明确人形机器人量产推进时间表。小鹏方面称,旗下人形机器人将于今年年底进入规模量产阶段,逐步落地门店、园区等真实场景。广汽集团则披露,旗下人形机器人GoMate Mini今年上半年已斩获近千万元订单,在轨道交通、物业安防场景开展示范运营,计划明年实现规模化量产。
布局人形机器人早已不是个别车企的单点试水,正演变为汽车行业集体押注的新战略方向。
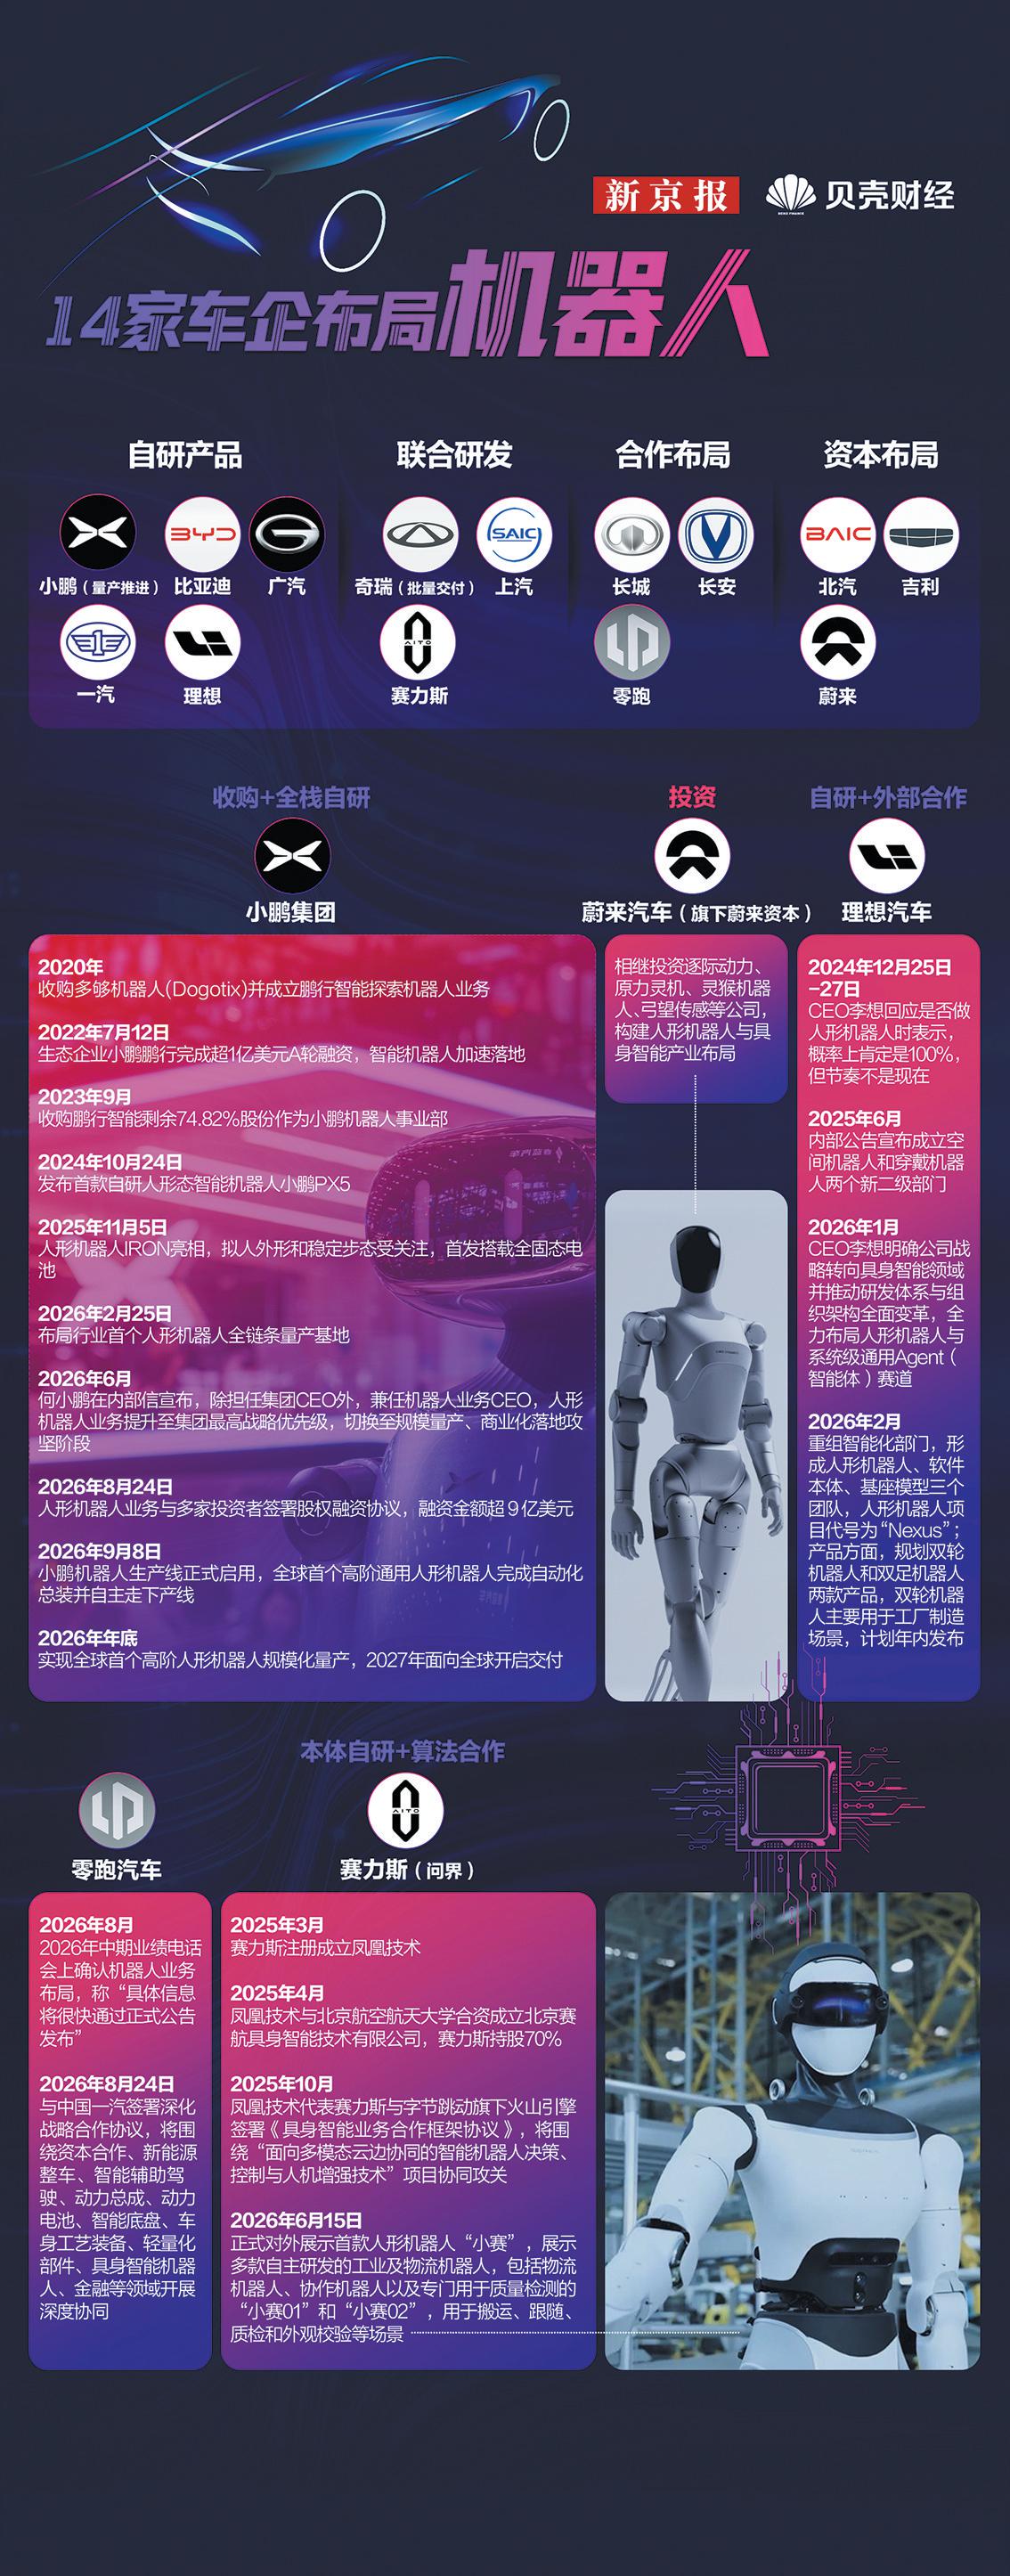
据新京报记者不完全统计,目前已有小鹏、广汽、奇瑞等14家车企,通过自研、设立子公司或产业投资切入人形机器人赛道,并走出差异化路线:部分车企坚持全栈自研,冲刺从实验室样机到规模化量产的跨越;部分企业选择轻量化布局,以投资、跨界合作为抓手,深耕供应链布局与场景验证。车企正在跳出单纯汽车制造商的身份,向科技型企业转型。
整车市场竞争加剧、盈利承压,叠加智能汽车与人形机器人天然的技术同源性,共同催生了这场跨界浪潮。在整车利润持续收窄的背景下,人形机器人被车企视作挖掘第二增长曲线的重要抓手,具身智能赛道新一轮竞速由此拉开序幕。
量产时间表密集发布的背后,产业化落地的考验才刚刚开始。从机器人样机下线到稳定、可持续的规模化商业交付,中间仍横亘多重关卡:长期运行可靠性不足、复杂场景泛化能力有限、成本高企、整机系统集成难度大。这场从造车到造人的跨界竞赛,考验的不只是车企跨品类技术迁移能力,更是车企把控产业化节奏的战略定力。
新京报制图/任婉晴 董怡楠
部分车企仍处于量产前阶段
随着具身机器人走出实验室验证阶段,迈入场景化、规模化落地关键期,车企加速推进人形机器人商业化,一场量产竞速赛已经开始。
奇瑞是行业较早实现自研人形机器人批量交付的车企。其与AiMOGA团队联合研发的墨甲人形机器人,2025年4月完成首批220台全球交付;同年9月,墨甲旗下人形机器人墨茵通过欧盟三项核心认证,成为全球首款软硬件层面均满足欧盟标准的人形机器人。
奇瑞墨甲机器人总经理张贵兵公开表示,墨甲规划分三阶段落地:第一阶段推出高性价比产品切入儿童陪伴场景;第二阶段发力公共服务、企业服务场景;第三阶段才瞄准家庭端,打造日常生活智能助手。在2026世界机器人大会上,张贵兵透露,墨甲机器人全球累计交付量已超3000台,其中海外交付2000台,预计明年人形机器人交付量冲击1万台。
小鹏集团同样在加速高阶人形机器人量产节奏。新一代IRON人形机器人2025年11月亮相,小鹏计划2026年底实现IRON规模化量产,2027年启动全球交付。
按照规划,IRON优先落地的场景是汽车门店。小鹏集团董事长、首席执行官何小鹏表示,比如在门店中,未来销售岗位里可能有10%由机器人承担。机器人可以向用户讲解车型亮点,用户如需试驾、签单,再将流程交接给人类工作人员。我相信未来人类将更多从事高等级、创造性工作,枯燥、重复、简单、危险、无人愿意接手的工作,可以交给机器人。
广汽集团旗下慧仑科技设定的节奏为:2026年完成人形机器人小批量交付,2027年实现千台级整机规模化推广。落地策略为先深耕园区综合服务、汽车工业产线场景,待技术与成本进一步成熟,再拓展康养等B端场景,远期才考虑家庭C端市场。
除上述3家外,比亚迪、蔚来、零跑等车企也已切入人形机器人赛道,大多仍处于量产前阶段。
车企跨界造人技术复用是底气
汽车与具身机器人产业技术同源、供应链相通、应用场景可相互融合,二者的协同发展,既是产业大势,也是重塑先进制造竞争力的重要方向。
车企入局人形机器人,核心优势来自底层技术复用。
中国电动汽车百人会理事长张永伟表示,智能汽车、具身机器人、低空飞行器拥有高度共通的产业基础,超60%供应链可以复用,共享感知-决策-执行三层架构。车企在传感器融合、实时算法、运动控制等方面积累的工程能力,能平移至机器人研发。
奇瑞集团董事长尹同跃也曾提出,智能汽车本质上就是一台移动机器人,机器人与智能汽车在感知、规划、控制等底层技术高度同源,构成奇瑞布局人形机器人的基础。
慧仑科技创始人、董事长、首席执行官张爱民在接受记者采访时表示,车企布局人形机器人具备天然禀赋:自动驾驶沉淀的感知、规划、控制算法可复用;长期打磨的供应链管理、大规模制造、品质管控工程能力,是很多纯机器人初创企业难以企及的优势。车企自有厂区、园区,还能提供大量真实测试场景。
量产商业化仍是最大考验
热潮之下,挑战同样不容忽视。
尽管车企争相入局,车圈造人仍处于产业化早期,机器人长期可靠性、复杂场景泛化能力、成本压降、整机集成等核心瓶颈尚未完全攻克。
张爱民直言,人形机器人与汽车虽技术同源,但客户群体、商业模式、渠道体系、产品迭代节奏完全不同。车企不能简单照搬造车逻辑,需要尊重机器人产业的客观规律,搭建市场化独立运营机制,聚焦真实场景落地,而不只是将机器人作为品牌展示项目。客观来看,目前绝大多数产品仍停留在试点示范阶段,能实现可持续规模化商业落地的案例依旧稀缺。不少机器人在展会上可以完成流畅的演示动作,但放到复杂真实环境中,稳定性、可靠性、AI泛化能力仍存在明显短板。
产业成熟与否,不在于展会效果,核心要看产品能否大规模解决客户真实需求,形成正向商业回报。张爱民表示。
中国汽车动力电池产业创新联盟理事长董扬则认为,短期来看,飞行汽车与人形机器人的市场空间远小于汽车行业,短期内很难实现盈利。具身智能赛道的发展,还需要配套法律法规完善、市场生态持续建设,产业链仍有较长的补齐周期。
造人的风,在车圈越刮越热。
9月12日,小鹏集团与广汽集团同日对外释放进展,明确人形机器人量产推进时间表。小鹏方面称,旗下人形机器人将于今年年底进入规模量产阶段,逐步落地门店、园区等真实场景。广汽集团则披露,旗下人形机器人GoMate Mini今年上半年已斩获近千万元订单,在轨道交通、物业安防场景开展示范运营,计划明年实现规模化量产。
布局人形机器人早已不是个别车企的单点试水,正演变为汽车行业集体押注的新战略方向。
据新京报记者不完全统计,目前已有小鹏、广汽、奇瑞等14家车企,通过自研、设立子公司或产业投资切入人形机器人赛道,并走出差异化路线:部分车企坚持全栈自研,冲刺从实验室样机到规模化量产的跨越;部分企业选择轻量化布局,以投资、跨界合作为抓手,深耕供应链布局与场景验证。车企正在跳出单纯汽车制造商的身份,向科技型企业转型。
整车市场竞争加剧、盈利承压,叠加智能汽车与人形机器人天然的技术同源性,共同催生了这场跨界浪潮。在整车利润持续收窄的背景下,人形机器人被车企视作挖掘第二增长曲线的重要抓手,具身智能赛道新一轮竞速由此拉开序幕。
量产时间表密集发布的背后,产业化落地的考验才刚刚开始。从机器人样机下线到稳定、可持续的规模化商业交付,中间仍横亘多重关卡:长期运行可靠性不足、复杂场景泛化能力有限、成本高企、整机系统集成难度大。这场从造车到造人的跨界竞赛,考验的不只是车企跨品类技术迁移能力,更是车企把控产业化节奏的战略定力。
新京报制图/任婉晴 董怡楠
部分车企仍处于量产前阶段
随着具身机器人走出实验室验证阶段,迈入场景化、规模化落地关键期,车企加速推进人形机器人商业化,一场量产竞速赛已经开始。
奇瑞是行业较早实现自研人形机器人批量交付的车企。其与AiMOGA团队联合研发的墨甲人形机器人,2025年4月完成首批220台全球交付;同年9月,墨甲旗下人形机器人墨茵通过欧盟三项核心认证,成为全球首款软硬件层面均满足欧盟标准的人形机器人。
奇瑞墨甲机器人总经理张贵兵公开表示,墨甲规划分三阶段落地:第一阶段推出高性价比产品切入儿童陪伴场景;第二阶段发力公共服务、企业服务场景;第三阶段才瞄准家庭端,打造日常生活智能助手。在2026世界机器人大会上,张贵兵透露,墨甲机器人全球累计交付量已超3000台,其中海外交付2000台,预计明年人形机器人交付量冲击1万台。
小鹏集团同样在加速高阶人形机器人量产节奏。新一代IRON人形机器人2025年11月亮相,小鹏计划2026年底实现IRON规模化量产,2027年启动全球交付。
按照规划,IRON优先落地的场景是汽车门店。小鹏集团董事长、首席执行官何小鹏表示,比如在门店中,未来销售岗位里可能有10%由机器人承担。机器人可以向用户讲解车型亮点,用户如需试驾、签单,再将流程交接给人类工作人员。我相信未来人类将更多从事高等级、创造性工作,枯燥、重复、简单、危险、无人愿意接手的工作,可以交给机器人。
广汽集团旗下慧仑科技设定的节奏为:2026年完成人形机器人小批量交付,2027年实现千台级整机规模化推广。落地策略为先深耕园区综合服务、汽车工业产线场景,待技术与成本进一步成熟,再拓展康养等B端场景,远期才考虑家庭C端市场。
除上述3家外,比亚迪、蔚来、零跑等车企也已切入人形机器人赛道,大多仍处于量产前阶段。
车企跨界造人技术复用是底气
汽车与具身机器人产业技术同源、供应链相通、应用场景可相互融合,二者的协同发展,既是产业大势,也是重塑先进制造竞争力的重要方向。
车企入局人形机器人,核心优势来自底层技术复用。
中国电动汽车百人会理事长张永伟表示,智能汽车、具身机器人、低空飞行器拥有高度共通的产业基础,超60%供应链可以复用,共享感知-决策-执行三层架构。车企在传感器融合、实时算法、运动控制等方面积累的工程能力,能平移至机器人研发。
奇瑞集团董事长尹同跃也曾提出,智能汽车本质上就是一台移动机器人,机器人与智能汽车在感知、规划、控制等底层技术高度同源,构成奇瑞布局人形机器人的基础。
慧仑科技创始人、董事长、首席执行官张爱民在接受记者采访时表示,车企布局人形机器人具备天然禀赋:自动驾驶沉淀的感知、规划、控制算法可复用;长期打磨的供应链管理、大规模制造、品质管控工程能力,是很多纯机器人初创企业难以企及的优势。车企自有厂区、园区,还能提供大量真实测试场景。
量产商业化仍是最大考验
热潮之下,挑战同样不容忽视。
尽管车企争相入局,车圈造人仍处于产业化早期,机器人长期可靠性、复杂场景泛化能力、成本压降、整机集成等核心瓶颈尚未完全攻克。
张爱民直言,人形机器人与汽车虽技术同源,但客户群体、商业模式、渠道体系、产品迭代节奏完全不同。车企不能简单照搬造车逻辑,需要尊重机器人产业的客观规律,搭建市场化独立运营机制,聚焦真实场景落地,而不只是将机器人作为品牌展示项目。客观来看,目前绝大多数产品仍停留在试点示范阶段,能实现可持续规模化商业落地的案例依旧稀缺。不少机器人在展会上可以完成流畅的演示动作,但放到复杂真实环境中,稳定性、可靠性、AI泛化能力仍存在明显短板。
产业成熟与否,不在于展会效果,核心要看产品能否大规模解决客户真实需求,形成正向商业回报。张爱民表示。
中国汽车动力电池产业创新联盟理事长董扬则认为,短期来看,飞行汽车与人形机器人的市场空间远小于汽车行业,短期内很难实现盈利。具身智能赛道的发展,还需要配套法律法规完善、市场生态持续建设,产业链仍有较长的补齐周期。
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。
推荐
-
共建共享共育再深化常高技创新智能制造人才培养模式
近日,江苏省常州技师学院与常州市新北区坤朋职业技能学校在产教融合领域持续深化合作。双方在“课程共建、资源共享、人才共育”合作模式基础上,今年重点开发《焊接机器人...2026-09-17 22:40 -
A股收评:超2800只个股飘绿,三大指数集体收跌
A股收评:超2800只个股飘绿,三大指数集体收跌;黄金股重挫,油气、燃气、电力、半导体下跌,海运、汽车、农业上涨 17日,A股三大指数低开,全天震荡。截至收盘...2026-09-17 16:30 -
推进广播电视、网络视听深度融合未来五年将有这些新变化
国务院新闻办公室今天举行“开局起步‘十五五’”系列主题新闻发布会,国家广播电视总局有关负责人介绍“十五五”时期加快推动广播电视和网络视听高质量发展有关情况。 ...2026-09-17 12:58 -
新奥聚变“和龙8209;2”建设项目开工,向氢硼聚变发电迈进
9月15日,新奥聚变球形环氢硼等离子体平台建设项目开工仪式在河北省廊坊经济技术开发区新奥聚变研发中心隆重举行。 “和龙-2”建设项目占地约120亩,重点建设十...2026-09-16 15:42 -
期货公司监管新规落地行业从“牌照扩张”转向“主业深耕”
日前,中国证监会发布修订后的《期货公司监督管理办法》及配套《实施公告》。现行《办法》颁布于2014年,分别于2017年、2019年进行过两次修改。本次修订落实党...2026-09-16 10:20
最新
图文
-
德国统计局表示,今年第一季度进口电动汽车中,中国生产的汽车占比28.2%,排名第二。在进口国家中,中国超过了韩国。这比去...[详情]
-
初夏悄然而至,正是出游好时节。这不,正适合跟着斯柯达柯迪亚克、明锐Pro前往美丽鹭岛,开启一场海滨之旅。好时节又逢理想“...[详情]
-
行至巅峰,也向山海。5月25日,在世界最高峰——珠穆朗玛峰下,通过长安马自达官方直播间和浙江卫视频道和Z视介平台,“山系...[详情]
-
近日,北美年度风云车(简称NACTOY)公布了2023年度汽车名单。其中起亚纯电动汽车EV6荣获NACTOY评审团授予的...[详情]
-
对于汽车厂家来说,紧凑型SUV市场是必争之地。不管是中国品牌,还是合资对手,都将这块市场视为“一...[详情]
-
车评观察《车评社》前言:作为自主一线豪华品牌,红旗汽车在国内市场的环境可谓是强敌环伺,但即便如此...[详情]
-
回首2022年,新能源汽车市场可谓炙手可热。在这条快速成长的轨道上,各路车企纷纷抢滩登陆,在市场中抢占先机。伴随着竞争愈...[详情]
-
今日,极氪智能科技旗下全球首款原生纯电豪华MPV极氪009如期开启交付。首批用户在北京、上海、杭州、南京等城市的极氪交付...[详情]